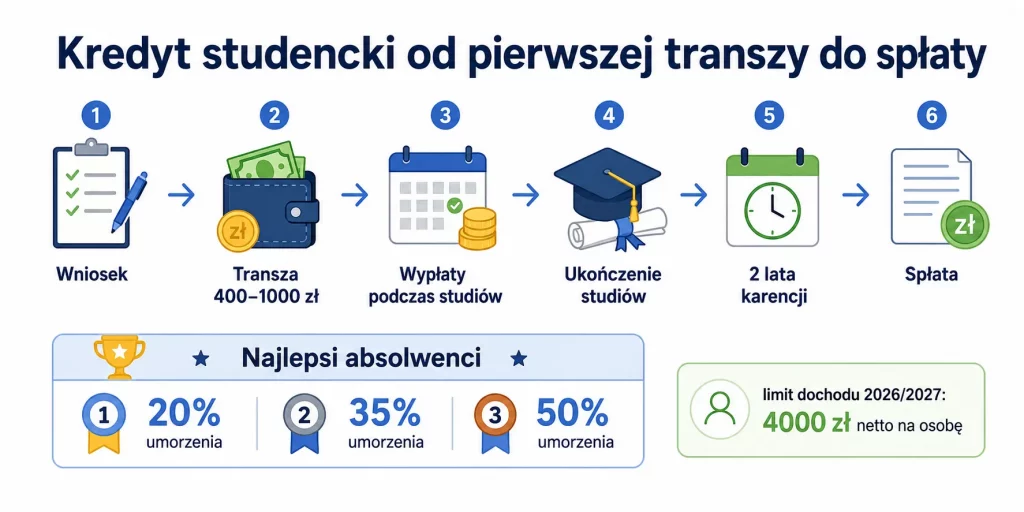
Kredyt studencki jest jednym z najbardziej preferencyjnych sposobów pożyczania pieniędzy dostępnych studentom w Polsce: środki trafiają na konto w miesięcznych transzach, spłata zaczyna się dopiero dwa lata po ukończeniu studiów, a część kosztu odsetek pokrywa państwo. W roku akademickim 2026/2027 limit dochodu uprawniającego do ubiegania się o kredyt wynosi 4000 zł netto miesięcznie na osobę w rodzinie.
To nie są darmowe pieniądze i nie każdy student powinien z nich korzystać. Konstrukcja jest jednak na tyle nietypowa, że warto ją znać nawet wtedy, gdy kredyt ma służyć wyłącznie jako finansowa poduszka na czynsz, akademik, laptop albo ograniczenie liczby godzin pracy podczas intensywnego semestru.
Jak działa — na czym polega preferencja
Zwykły kredyt konsumpcyjny zaczyna kosztować praktycznie od momentu wypłaty pieniędzy. Tutaj mechanizm jest inny. W okresie studiów student otrzymuje miesięczne transze, a koszt odsetek w czasie wypłat oraz późniejszej karencji nie obciąża go na takich zasadach jak przy standardowej pożyczce.
Preferencja ma kilka elementów:
- wniosek można złożyć przez cały rok;
- środki wypłacane są stopniowo, a nie jednorazowo;
- podczas studiów kredytobiorca nie spłaca rat;
- po zakończeniu studiów obowiązuje zasadniczo dwuletnia karencja;
- spłata jest rozłożona na długi okres;
- część oprocentowania pokrywana jest ze środków publicznych;
- najlepsi absolwenci mogą otrzymać częściowe umorzenie;
- przewidziano rozwiązania na wypadek trudnej sytuacji finansowej.
Aktualne kredyt studencki warunki sprawiają więc, że nie należy porównywać go jeden do jednego z limitem na karcie albo szybką pożyczką gotówkową. Różni się sam moment ponoszenia kosztu.
Przydatny jest także szerszy rachunek wydatków związanych ze studiowaniem. Czesne to tylko jeden element, a przy studiach stacjonarnych często nawet nie największy. Mieszkanie, dojazdy, jedzenie, komputer i materiały potrafią zdecydować o całym budżecie. Te koszty można wcześniej rozpisać, korzystając z poradnika ile kosztują studia.
| Parametr | Zasada na rok 2026/2027 |
|---|---|
| składanie wniosku | przez cały rok |
| limit dochodu | 4000 zł netto na osobę w rodzinie |
| wiek studenta | do ukończenia 30 lat |
| wiek doktoranta | do ukończenia 35 lat |
| miesięczna transza | 400, 600, 800 lub 1000 zł |
| wypłata | przez 10 miesięcy roku akademickiego |
| okres wypłat dla studenta | maksymalnie 6 lat |
| rozpoczęcie spłaty | zasadniczo 2 lata po ukończeniu studiów |
| liczba rat | co do zasady 2 × liczba wypłaconych transz |
Największą przewagą kredytu studenckiego nie jest sama wysokość transzy, lecz czas: pieniądze są potrzebne podczas nauki, a właściwa spłata zostaje przesunięta na okres po wejściu na rynek pracy.
Kto może dostać kredyt — limit dochodu
O kredyt może ubiegać się student, który nie ukończył 30 lat, oraz doktorant przed ukończeniem 35 lat. Wniosek może złożyć również osoba dopiero ubiegająca się o przyjęcie na studia, przy czym wypłata pieniędzy rozpocznie się po uzyskaniu statusu studenta.
Najważniejsze kryterium finansowe w roku akademickim 2026/2027 wynosi 4000 zł netto miesięcznego dochodu na osobę w rodzinie wnioskodawcy. Ministerstwo ustaliło tę kwotę 25 maja 2026 roku. Limit pozostaje więc taki sam jak w poprzednim roku akademickim.
Przykład jest prosty. Jeśli gospodarstwo uwzględniane przy obliczaniu dochodu tworzą cztery osoby, nie wystarczy sprawdzić wypłaty jednego rodzica. Dochód ustala się według zasad przewidzianych dla tego świadczenia i przelicza na osobę. Bank wymaga dokumentów pozwalających potwierdzić spełnienie kryterium.
Kredyt nie wyklucza otrzymywania pomocy materialnej z uczelni. Student może więc równolegle sprawdzić, czy spełnia kryteria opisane w poradniku o stypendium socjalnym. Stypendium jest świadczeniem, którego co do zasady nie trzeba zwracać, dlatego przy napiętym budżecie powinno być rozpatrywane przed dobrowolnym zwiększeniem zadłużenia.
Samo spełnienie progu dochodowego nie oznacza jeszcze automatycznej wypłaty. Kredyt jest zawierany z bankiem i potrzebne jest odpowiednie zabezpieczenie jego spłaty. System przewiduje możliwość korzystania z poręczeń, między innymi Banku Gospodarstwa Krajowego, jeśli spełnione są właściwe warunki.
Kredyt ma sens dopiero po policzeniu luki w budżecie. Jeśli miesięcznie brakuje 400 zł, nie ma ekonomicznego powodu, żeby pożyczać 1000 zł tylko dlatego, że taka transza jest dostępna.
W 2025 roku aż 92,1% nowych kredytobiorców wybrało najwyższą miesięczną transzę 1000 zł. Nie oznacza to jednak, że najwyższa dostępna kwota jest najlepsza dla każdego studenta.
Transze i okres wypłat
Pieniądze nie trafiają na konto jako jedna duża kwota. Transze kredytu studenckiego można wybrać na poziomie 400, 600, 800 albo 1000 zł miesięcznie. Student może też zmienić wysokość pobieranej kwoty w trakcie korzystania z kredytu, jeżeli zmienią się jego potrzeby.
Standardowo wypłata odbywa się przez dziesięć miesięcy roku akademickiego. Przy transzy 1000 zł oznacza to do 10 000 zł otrzymanych w jednym pełnym roku wypłat, a przy 600 zł do 6000 zł.
| Miesięczna transza | Kwota za 10 miesięcy | Kwota przez 3 lata* | Kapitałowa skala późniejszej raty** |
|---|---|---|---|
| 400 zł | 4000 zł | 12 000 zł | około 200 zł |
| 600 zł | 6000 zł | 18 000 zł | około 300 zł |
| 800 zł | 8000 zł | 24 000 zł | około 400 zł |
| 1000 zł | 10 000 zł | 30 000 zł | około 500 zł |
* Przykład zakłada 30 miesięcznych wypłat bez przerw i zmian transzy.
** Przy standardowej liczbie rat równej dwukrotności liczby transz; do części kapitałowej dochodzi koszt odsetkowy wynikający z aktualnych warunków kredytu.
Długi okres wypłaty nie oznacza obowiązku pobierania pieniędzy przez wszystkie lata studiów. Kredyt powinien odpowiadać rzeczywistym potrzebom. Student może potrzebować wsparcia tylko podczas pierwszych semestrów, kiedy przeprowadza się do innego miasta, albo dopiero pod koniec kierunku, gdy praktyki i praca dyplomowa ograniczają możliwość dodatkowej pracy.
To także argument przeciw traktowaniu kredytu jako dodatkowego „kieszonkowego”. Każda pobrana transza tworzy kapitał do późniejszej spłaty.
Spłata — kiedy i ile
Spłata kredytu studenckiego zasadniczo rozpoczyna się dwa lata po ukończeniu studiów. Kredytobiorca może zdecydować się na wcześniejsze rozpoczęcie, ale podstawowy model daje absolwentowi czas na znalezienie pracy i zbudowanie pierwszego regularnego dochodu.
Liczba miesięcznych rat jest co do zasady dwa razy większa od liczby wypłaconych transz. Jeśli student otrzymał 30 transz, standardowy harmonogram obejmuje 60 rat. Przy 50 wypłatach będzie to 100 rat.
Przykład liczbowy
Student trzyletnich studiów pobiera 800 zł miesięcznie przez 10 miesięcy w każdym roku.
- Łącznie otrzymuje 30 transz.
- Kapitał kredytu wynosi 24 000 zł.
- Standardowa liczba rat wynosi 60.
- Kapitał przypadający na jedną ratę to około 400 zł.
- Spłata zaczyna się zasadniczo dwa lata po ukończeniu studiów.
- Do kapitału dochodzi część kosztu odsetkowego ponoszona przez absolwenta.
Właśnie przy oprocentowaniu widać największą różnicę wobec typowych kredytów. Aktualna konstrukcja przewiduje, że pełne oprocentowanie składa się z marży instytucji kredytującej oraz 1,2-krotności stopy redyskontowej weksli NBP. Absolwent prawidłowo kończący studia pokrywa połowę naliczonego oprocentowania, a pozostała część jest finansowana z systemu dopłat.
Na 26 sierpnia 2026 roku stopa redyskontowa NBP wynosi 3,80%. Przy przykładowej marży banku na poziomie 2 punktów procentowych pełne oprocentowanie wynosi 6,56% w skali roku, natomiast udział przypadający na kredytobiorcę odpowiada połowie tej wartości, czyli 3,28%. Stawka jest zmienna, więc w okresie wieloletniej spłaty może rosnąć albo spadać wraz ze zmianą parametrów.
Dlatego zapytanie kredyt na studia oprocentowanie nie ma jednej liczby ważnej na cały okres umowy. Trzeba sprawdzić marżę wybranego banku, bieżącą stopę redyskontową i aktualne zasady dopłat.
System przewiduje również zabezpieczenia przy kłopotach ze spłatą. W określonych sytuacjach rata może zostać zmniejszona do 20% średniego miesięcznego dochodu kredytobiorcy, a przy trudnej sytuacji życiowej istnieje możliwość czasowego zawieszenia spłaty na okres do 12 miesięcy.
Umorzenia dla najlepszych
Najbardziej charakterystycznym elementem systemu jest umorzenie kredytu studenckiego dla najlepszych absolwentów. Nie chodzi o uznaniową nagrodę banku. Po spełnieniu warunków określona część zadłużenia podlega umorzeniu zależnie od miejsca absolwenta w rankingu wyników.
Obowiązujące poziomy wyglądają następująco:
- 50% kredytu dla osób należących do 1% najlepszych absolwentów;
- 35% dla osób znajdujących się w grupie od 1,01% do 5% najlepszych;
- 20% dla grupy od 5,01% do 10% najlepszych absolwentów.
Mechanizm dotyczy zarówno studiów, jak i kształcenia w szkole doktorskiej. Listy najlepszych absolwentów ustalane są według właściwych zasad uczelni.
Przy kapitale wynoszącym 30 000 zł różnice są znaczące. Umorzenie 20% oznacza zmniejszenie zobowiązania o 6000 zł. Przy 35% będzie to 10 500 zł, a 50% odpowiada 15 000 zł umorzonego kapitału.
Nie należy jednak brać kredytu wyłącznie z założeniem: „i tak znajdę się w najlepszym procencie”. Wynik studiów zależy od wielu czynników, a zadłużenie powinno być możliwe do obsługi również wtedy, gdy umorzenia nie będzie.
Istnieją także inne przypadki częściowego lub całkowitego umorzenia związane z wyjątkowo trudną sytuacją życiową albo trwałą utratą możliwości spłaty. To odrębna procedura, a nie automatyczna konsekwencja niskich zarobków po studiach.
Korzyść dla najlepszych absolwentów należy traktować jako możliwy bonus, a nie jako element niezbędny do spięcia przyszłego budżetu.
Dla kogo to dobre narzędzie
Preferencyjne warunki nie sprawiają, że kredyt automatycznie staje się rozsądną decyzją. Nadal jest długiem. Najlepiej działa wtedy, gdy rozwiązuje konkretny problem finansowy i pozwala uniknąć droższego rozwiązania.
Dobrym kandydatem może być student, który musi ograniczyć pracę zarobkową w czasie wymagającego kierunku. Jeśli dodatkowe 600 czy 800 zł miesięcznie pozwala zrezygnować z kilku nocnych zmian, kredyt może kupować nie tylko rzeczy, ale przede wszystkim czas na naukę.
Drugą sytuacją jest wysoki koszt rozpoczęcia studiów w innym mieście. Kaucja za mieszkanie, pierwszy czynsz, komputer i podstawowe wyposażenie potrafią mocno obciążyć budżet rodziny. Miesięczne transze nie rozwiążą każdego jednorazowego wydatku, ale mogą odciążyć kolejne miesiące.
Kredyt może mieć sens również jako stabilizator budżetu przy:
- studiach wymagających kosztownych materiałów;
- obowiązkowych bezpłatnych praktykach;
- semestrze z wyjątkowo dużą liczbą zajęć;
- ograniczonych możliwościach pomocy ze strony rodziny;
- konieczności dojeżdżania albo wynajmowania pokoju;
- rozsądnym budowaniu rezerwy na nieprzewidziane wydatki.
Znacznie słabszym pomysłem jest finansowanie nim trwałego podnoszenia poziomu konsumpcji. Jeśli pieniądze mają regularnie znikać na elektronikę wymienianą bez potrzeby, wakacje ponad budżet i zakupy impulsowe, preferencyjne oprocentowanie nie zmienia faktu, że przyszły absolwent finansuje dzisiejszą konsumpcję przyszłym dochodem.
Pomaga prosty test. Trzeba policzyć miesięczny koszt życia, odjąć pewne dochody, stypendia i realną pomoc rodziny, a dopiero wynik potraktować jako potencjalną lukę finansową.
| Sytuacja | Kredyt może mieć sens | Najpierw sprawdź |
|---|---|---|
| brak 400–600 zł na podstawowe koszty | tak | stypendia i możliwość obniżenia wydatków |
| konieczność ograniczenia pracy podczas studiów | często | ile czasu faktycznie uwolni transza |
| zakup sprzętu potrzebnego na kierunku | możliwe | tańsze alternatywy i sprzęt używany |
| finansowanie codziennych zachcianek | słabo | czy wydatek byłby poniesiony bez kredytu |
| brak jakiejkolwiek rezerwy | możliwe | czy pieniądze rzeczywiście pozostaną rezerwą |
| inwestowanie pożyczonych środków | wysokie ryzyko | możliwość straty przy obowiązku spłaty |
Warto pamiętać również o skali. Transza 1000 zł przez pięć lat po dziesięć miesięcy daje 50 000 zł kapitału. Niewielka miesięczna kwota może więc z czasem stworzyć zobowiązanie porównywalne z rocznym wynagrodzeniem początkującego pracownika.
To nie argument przeciw kredytowi. To argument za wybieraniem transzy na podstawie arkusza budżetowego, a nie maksymalnej kwoty dostępnej w formularzu.
FAQ
Jaki jest limit dochodu do kredytu studenckiego w 2026/2027?
Miesięczny dochód na osobę w rodzinie wnioskodawcy nie może przekraczać 4000 zł netto. Kwotę na rok akademicki 2026/2027 Minister Nauki i Szkolnictwa Wyższego ogłosił 25 maja 2026 roku.
Ile można dostać miesięcznie?
Dostępne miesięczne transze wynoszą 400, 600, 800 albo 1000 zł. Standardowo pieniądze wypłacane są przez dziesięć miesięcy roku akademickiego. W trakcie korzystania z kredytu można wnioskować o zmianę wysokości transzy.
Kiedy zaczyna się spłata kredytu studenckiego?
Co do zasady dwa lata po ukończeniu studiów. Liczba rat jest standardowo dwa razy większa od liczby wypłaconych transz, dzięki czemu sama część kapitałowa miesięcznej raty odpowiada mniej więcej połowie wcześniej otrzymywanej transzy. Kredytobiorca może wystąpić o wcześniejsze rozpoczęcie spłaty.
Czy kredyt studencki naprawdę jest tani?
Jego konstrukcja jest bardzo preferencyjna, ponieważ w okresie studiów i karencji student nie ponosi kosztu odsetek tak jak przy zwykłym kredycie, a podczas standardowej spłaty absolwent pokrywa jedynie część oprocentowania. Przy stopie redyskontowej 3,80% obowiązującej 26 sierpnia 2026 roku i przykładowej marży 2 pp. pełna stopa wynosi 6,56%, a udział kredytobiorcy kończącego studia odpowiada połowie tej wartości. Oprocentowanie jest zmienne, dlatego przed podpisaniem umowy trzeba sprawdzić aktualną tabelę banku.
Kredyt studencki jest najbardziej interesujący nie dlatego, że pozwala pożyczyć dużo, lecz dlatego, że przesuwa spłatę na okres, gdy absolwent ma większą szansę osiągać własne dochody. Jeśli transza pokrywa realną lukę w budżecie i pozwala lepiej wykorzystać czas studiów, preferencyjny dług może być narzędziem. Bez takiego celu pozostaje po prostu długiem.