Hasło umowa B2B co to najczęściej pojawia się wtedy, gdy firma proponuje zamiast etatu współpracę na fakturę albo pracownik zaczyna liczyć, czy własna działalność zostawi mu więcej pieniędzy. B2B może być korzystne, ale dopiero po policzeniu składek, podatku, księgowości, urlopu, choroby i ryzyka zakończenia kontraktu. Poniżej znajduje się praktyczny przewodnik oparty na stawkach obowiązujących w 2026 roku.
Najważniejsza zasada jest prosta: 8000 zł brutto na etacie i 8000 zł na fakturze nie są ekonomicznie równymi ofertami. Porównanie powinno zaczynać się od całkowitego kosztu zatrudnienia po stronie firmy, a kończyć na kwocie, która rzeczywiście zostaje po wszystkich kosztach przedsiębiorcy.
Czym jest B2B naprawdę
B2B to skrót od business-to-business, czyli współpracy między dwoma podmiotami gospodarczymi. W typowym wariancie specjalista zakłada jednoosobową działalność gospodarczą, podpisuje kontrakt z firmą i wystawia jej faktury za świadczone usługi.
Nie staje się przez to pracownikiem w rozumieniu Kodeksu pracy. Nie przysługuje automatycznie ustawowy płatny urlop, wynagrodzenie za nadgodziny, pracowniczy okres wypowiedzenia ani inne gwarancje wynikające z umowy o pracę. Część podobnych zabezpieczeń można wpisać do kontraktu, ale wtedy wynikają one z umowy między przedsiębiorcami.
To różnica ważniejsza niż sama nazwa dokumentu. Osoba na B2B prowadzi firmę: odpowiada za faktury, podatki, ZUS, terminy rozliczeń i część ryzyka biznesowego. Może równocześnie pracować dla kilku klientów, o ile zawarte kontrakty tego nie ograniczają.
Szersze zestawienie form zatrudnienia znajduje się w poradniku o umowie o pracę, zleceniu i B2B. Przy zmianie formy współpracy trzeba porównywać nie tylko przelew na konto, lecz również ochronę prawną oraz świadczenia.
B2B nie jest „etatem z niższym podatkiem”. To działalność gospodarcza ze wszystkimi konsekwencjami tego statusu.
Na etacie firma organizuje dużą część formalności. Przy działalności przedsiębiorca sam musi pilnować między innymi podatku dochodowego, składek, dokumentacji oraz zasad wynikających z wybranej formy opodatkowania.
Koszty: ZUS, podatek, księgowość w 2026 roku
Przy ocenie B2B składki 2026 trzeba oddzielić ubezpieczenia społeczne od składki zdrowotnej. Przedsiębiorca bez ulg, płacący składki od minimalnej podstawy przewidzianej dla standardowego ZUS, w 2026 roku ma podstawę 5652 zł. Składki społeczne wraz z Funduszem Pracy i Funduszem Solidarnościowym wynoszą 1926,76 zł miesięcznie z dobrowolnym chorobowym albo 1788,29 zł bez niego.
Początkujący przedsiębiorca spełniający warunki może korzystać z ulgi na start, podczas której przez sześć miesięcy nie opłaca składek społecznych, ale nadal płaci składkę zdrowotną. Po tym okresie możliwe są preferencyjne składki społeczne; w 2026 roku wynoszą 456,18 zł z chorobowym lub 420,86 zł bez niego.
| Obciążenie w 2026 r. | Kwota lub zasada |
|---|---|
| Standardowe składki społeczne bez chorobowego | 1788,29 zł/mies. |
| Standardowe składki społeczne z chorobowym | 1926,76 zł/mies. |
| Preferencyjne społeczne bez chorobowego | 420,86 zł/mies. |
| Preferencyjne społeczne z chorobowym | 456,18 zł/mies. |
| Zdrowotna na skali | 9% dochodu, minimum 432,54 zł |
| Zdrowotna liniowa | 4,9% dochodu, minimum 432,54 zł |
| Zdrowotna na ryczałcie do 60 tys. zł przychodu | 498,35 zł/mies. |
| Zdrowotna na ryczałcie 60–300 tys. zł | 830,58 zł/mies. |
| Zdrowotna na ryczałcie powyżej 300 tys. zł | 1495,04 zł/mies. |
Minimalna składka zdrowotna dla skali i podatku liniowego w roku składkowym 2026 wynosi 432,54 zł. Przy ryczałcie wysokość składki zależy od rocznego przychodu.
Do tego dochodzi podatek. Skala podatkowa w 2026 roku przewiduje 12% do 120 000 zł podstawy oraz 32% od nadwyżki, z kwotą zmniejszającą podatek 3600 zł. Podatek liniowy wynosi 19% dochodu. Ryczałt jest liczony od przychodu, a jego stawka zależy od rodzaju wykonywanych usług.
Księgowość nie ma urzędowej stawki. Do późniejszego przykładu zostanie przyjęte 250 zł miesięcznie jako założenie kalkulacyjne. Realna cena zależy od liczby dokumentów, VAT, sposobu obsługi i zakresu usług biura rachunkowego.
To właśnie dlatego koszty B2B powinny być liczone dla konkretnej osoby, a nie na podstawie internetowego zdania „na działalności zostaje więcej”.
Ważny wyjątek przy przejściu z etatu
Ulga na start i preferencyjny ZUS mają ograniczenia dotyczące świadczenia takich samych usług dla byłego pracodawcy. Osoba przechodząca bezpośrednio z etatu na działalność i wykonująca dla byłego pracodawcy ten sam zakres czynności może nie spełnić warunków tych ulg.
Podobny problem dotyczy podatku liniowego. Świadczenie w tym samym roku na rzecz obecnego lub byłego pracodawcy usług odpowiadających czynnościom wykonywanym na etacie powoduje utratę prawa do liniowego PIT.
Etat 8000 brutto vs B2B: porównanie
Porównanie zaczyna się od ustalenia wspólnego punktu odniesienia. Przy pensji 8000 zł brutto koszt pracodawcy jest wyższy niż 8000 zł, ponieważ firma finansuje swoją część składek.
Dla przykładu przyjęto pracownika powyżej 26. roku życia, standardowe koszty uzyskania przychodu 250 zł miesięcznie, PIT-2, brak PPK oraz typową składkę wypadkową 1,67%. W takim wariancie 8000 zł brutto daje około 5784 zł netto miesięcznie, a całkowity koszt pracodawcy wynosi około 9638 zł.
Dopiero kwotę około 9638 zł netto na fakturze można potraktować jako zbliżony budżet firmy i porównywać z etatem.
Kalkulacja B2B przy fakturze 9638,40 zł
Przykład zakłada:
- 9638,40 zł miesięcznego przychodu;
- skalę podatkową;
- pełne składki społeczne bez dobrowolnego chorobowego;
- 250 zł miesięcznie za księgowość;
- brak innych kosztów działalności;
- brak innych dochodów i ulg;
- rozliczenie w ujęciu pełnego roku.
Roczny przychód wynosi 115 660,80 zł. Od niego odejmowane jest 21 459,48 zł składek społecznych oraz 3000 zł przyjętego kosztu księgowości. Dochód do dalszej kalkulacji wynosi około 91 201 zł.
Przy takim dochodzie składka zdrowotna na skali to około 8208 zł rocznie, a PIT około 7344 zł. Po odjęciu przyjętych kosztów, podatku, składek społecznych i zdrowotnej zostaje około 75 649 zł rocznie, czyli około 6304 zł miesięcznie.
| Wariant | Kwota miesięczna do dyspozycji |
|---|---|
| Etat 8000 zł brutto | ok. 5784 zł |
| B2B, faktura 8000 zł | ok. 5010 zł |
| B2B, faktura 9638,40 zł | ok. 6304 zł |
To model, a nie indywidualne wyliczenie podatkowe. Pokazuje jednak ważną rzecz: przejście z 8000 zł brutto na 8000 zł faktury może oznaczać finansowy krok wstecz. Dopiero negocjowanie kwoty zbliżonej do dotychczasowego kosztu pracodawcy tworzy sensowną bazę do rozmowy.
Przy zmianie etatu na B2B pierwszym pytaniem negocjacyjnym nie powinno być „ile brutto zamieni się na fakturę?”, lecz „jaki był pełny miesięczny koszt mojego zatrudnienia i co tracę poza samą pensją?”.
Przy ustalaniu nowej stawki pomocny jest także poradnik o tym, jak negocjować wynagrodzenie. Na B2B argumentem są nie tylko podatki, ale również finansowanie własnego urlopu, przerw między kontraktami, księgowości, sprzętu czy ubezpieczeń.
Plusy i minusy
B2B plusy i minusy zależą od konstrukcji kontraktu oraz pozycji negocjacyjnej specjalisty. Dwie osoby wystawiające identyczne faktury mogą mieć zupełnie inny poziom bezpieczeństwa, jeśli jedna ma płatne dni wolne i trzymiesięczny okres wypowiedzenia, a druga może stracić kontrakt z tygodniowym wyprzedzeniem.
| Potencjalna zaleta | Potencjalny koszt |
|---|---|
| możliwość wyższej stawki | brak ustawowego płatnego urlopu |
| większa swoboda organizacji pracy | samodzielne podatki i ZUS |
| możliwość współpracy z kilkoma klientami | ryzyko przerw w przychodach |
| możliwość rozliczania części kosztów działalności | konieczność dokumentowania kosztów |
| większa przestrzeń do negocjowania kontraktu | słabsza ochrona niż na etacie |
| możliwość wyboru formy opodatkowania | zły wybór podatku może być kosztowny |
| budowanie własnej działalności | odpowiedzialność przedsiębiorcy |
Urlop szczególnie łatwo pominąć w kalkulatorze. Osoba na etacie otrzymuje wynagrodzenie podczas ustawowego urlopu. Na B2B wolny dzień może oznaczać brak przychodu, chyba że kontrakt przewiduje stałą miesięczną stawkę niezależną od liczby dni albo uzgodnione płatne przerwy.
Podobnie wygląda choroba. Dobrowolna składka chorobowa przedsiębiorcy zwiększa miesięczne obciążenie, a zasady świadczeń nie są kopią pracowniczego wynagrodzenia chorobowego. Własną rezerwę finansową dobrze więc traktować jako część kosztu prowadzenia firmy, nie jako pieniądze „które zostały”.
Przy kilku klientach B2B daje realną niezależność. Przy jednym kontrahencie odpowiadającym za niemal cały przychód ryzyko koncentracji jest znacznie większe. Jeden wypowiedziany kontrakt może wtedy oznaczać utratę praktycznie całego miesięcznego przychodu.
Pułapki: fikcyjne samozatrudnienie
Najpoważniejszym problemem nie jest sama współpraca z jednym klientem. Ryzyko pojawia się wtedy, gdy działalność na papierze wygląda jak relacja dwóch firm, ale sposób wykonywania pracy przypomina klasyczny stosunek pracy.
Kodeks pracy wskazuje, że zatrudnienie wykonywane na rzecz pracodawcy, pod jego kierownictwem oraz w miejscu i czasie przez niego wyznaczonym jest stosunkiem pracy bez względu na nazwę zawartej umowy. Nie można zastąpić umowy o pracę umową cywilnoprawną, jeśli zachowane są warunki charakterystyczne dla stosunku pracy.
Ryzyko fikcyjnego samozatrudnienia rośnie, gdy jednocześnie występuje kilka elementów:
- ścisłe podporządkowanie przełożonemu;
- obowiązek pracy w wyznaczonych godzinach;
- narzucone miejsce wykonywania obowiązków;
- brak rzeczywistej swobody organizacji pracy;
- wykonywanie stale tych samych obowiązków jak wcześniej na etacie;
- brak typowego ryzyka gospodarczego;
- kontrakt istniejący głównie po to, aby zastąpić zatrudnienie pracownicze.
Nie oznacza to, że każdy kontraktor korzystający z firmowego laptopa albo uczestniczący w codziennym spotkaniu zespołu automatycznie pozostaje pracownikiem. Liczy się całokształt warunków faktycznego wykonywania pracy.
Przejście z etatu na B2B wymaga więc dwóch kalkulacji. Pierwsza jest finansowa, druga prawna i organizacyjna. Jeśli po zmianie kontraktu nic w sposobie pracy się nie zmienia poza wystawianiem faktury i samodzielnym płaceniem ZUS, sama wyższa kwota netto nie powinna kończyć analizy.
Nota informacyjna
Przedstawione wyliczenia mają charakter edukacyjny i pokazują jeden model rozliczenia według stawek obowiązujących w 2026 roku. Ostateczny wynik zależy między innymi od formy opodatkowania, kosztów działalności, innych dochodów, prawa do ulg, zakresu kontraktu oraz indywidualnej sytuacji ubezpieczeniowej. Przy podpisywaniu umowy o dużej wartości praktyczne znaczenie ma konsultacja jej zapisów i modelu podatkowego z księgowym lub doradcą.
Dla kogo to dobry ruch
B2B zaczyna wyglądać atrakcyjnie wtedy, gdy wyższa stawka rekompensuje utracone świadczenia i dodatkowe obowiązki. Szczególnie dobrze może działać u specjalisty mającego silną pozycję negocjacyjną, kilka źródeł przychodu albo realną swobodę organizowania pracy.
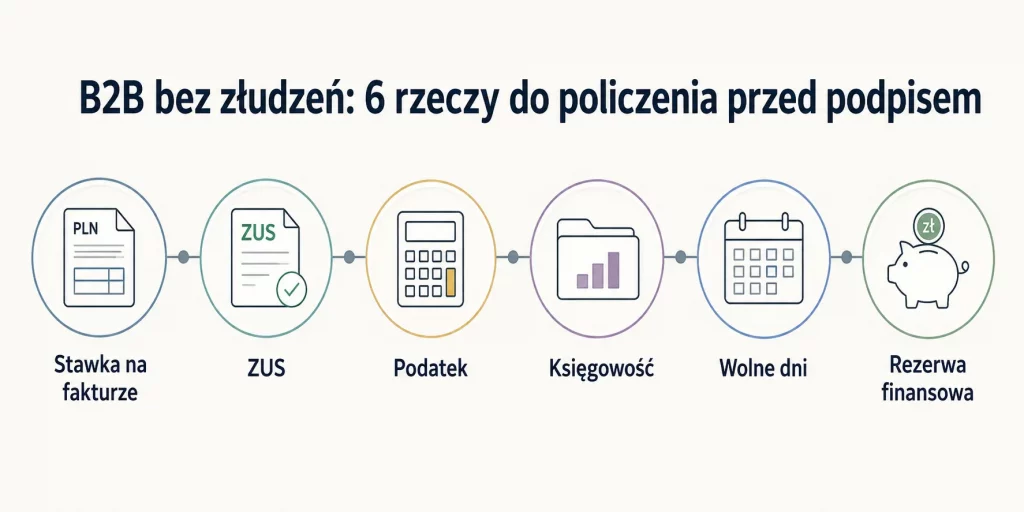
Przed założeniem działalności dobrze przejść przez krótką checklistę:
- Kwota na fakturze została porównana z pełnym kosztem etatu, nie tylko z wynagrodzeniem brutto.
- Policzone zostały składki po zakończeniu ulg, a nie wyłącznie pierwsze miesiące działalności.
- Znana jest właściwa forma opodatkowania.
- W kalkulacji znajduje się koszt księgowości.
- Uwzględniono bezpłatne dni wolne albo zapis kontraktu regulujący wolne.
- Istnieje rezerwa na chorobę i przerwę między zleceniami.
- Okres wypowiedzenia kontraktu jest akceptowalny.
- Sprawdzono odpowiedzialność za błędy i ewentualne kary umowne.
- Warunki współpracy dają rzeczywistą samodzielność przedsiębiorcy.
- Oferta nadal jest atrakcyjna po przejściu na pełne składki.
B2B słabiej pasuje do osoby, która najbardziej ceni przewidywalność dochodu, płatny urlop i ochronę pracowniczą, a jednocześnie otrzymuje ofertę tylko nieznacznie wyższą od obecnej pensji brutto. Kilkaset złotych miesięcznej różnicy może szybko zniknąć po jednym dłuższym urlopie, chorobie albo zakupie sprzętu.
Wysoka faktura również nie powinna zasłaniać kontraktu. Trzeba sprawdzić między innymi długość wypowiedzenia, zakaz konkurencji, odpowiedzialność finansową, zasady rozliczania nieobecności i własność efektów pracy. W niektórych zawodach te punkty mogą być finansowo ważniejsze niż różnica jednej stawki podatkowej.
Dla początkującego najlepszym testem jest policzenie trzech scenariuszy: pierwszego roku z dostępnymi ulgami, okresu preferencyjnych składek oraz normalnego miesiąca po wejściu w pełny ZUS. Jeżeli oferta broni się dopiero dzięki czasowej uldze, jej długoterminowa wartość jest znacznie słabsza.
FAQ
Czy B2B zawsze daje więcej pieniędzy niż etat?
Nie. Wszystko zależy od stawki na fakturze, podatku, składek, kosztów oraz wartości świadczeń traconych wraz z etatem. Przy 8000 zł brutto na etacie przejście na fakturę 8000 zł może dać mniej pieniędzy niż pozostanie pracownikiem. Znacznie bardziej miarodajne jest porównanie faktury z pełnym kosztem zatrudnienia po stronie firmy.
Ile wynosi pełny ZUS na B2B w 2026 roku?
Standardowe składki społeczne przedsiębiorcy liczone od minimalnej podstawy wynoszą 1788,29 zł miesięcznie bez dobrowolnego chorobowego albo 1926,76 zł z chorobowym. Do tej kwoty dochodzi składka zdrowotna, której wysokość zależy od formy opodatkowania i wyniku działalności.
Czy po przejściu z etatu na B2B można dostać ulgę na start?
Nie zawsze. Jednym z warunków ulgi jest niewykonywanie dla byłego pracodawcy takich samych czynności, jakie wykonywano na etacie w bieżącym lub poprzednim roku kalendarzowym. Bezpośrednie przejście z etatu na fakturę przy niezmienionym zakresie pracy wymaga więc szczególnego sprawdzenia zasad.
Jaka stawka B2B odpowiada 8000 zł brutto na etacie?
Przy przyjętych w tym artykule założeniach koszt pracodawcy przy 8000 zł brutto wynosi około 9638 zł miesięcznie. Taka kwota jest znacznie lepszym punktem wyjścia do negocjacji niż faktura na 8000 zł. Nadal trzeba jednak wycenić płatny urlop, chorobę, okres wypowiedzenia, benefity i dodatkowe ryzyko przedsiębiorcy.
B2B ma sens wtedy, gdy liczby działają również po wygaśnięciu ulg, a kontrakt daje realną samodzielność i odpowiednio wynagradza przejęcie ryzyka. Sama większa kwota widoczna na fakturze jeszcze o tym nie przesądza.