Brutto netto jak obliczyć bez zgadywania, czy z 8000 zł na umowie zostanie 5600, 5800 czy ponad 6000 zł? Trzeba przejść tę samą drogę co lista płac: od kwoty brutto odjąć składki społeczne finansowane przez pracownika, następnie składkę zdrowotną i zaliczkę na PIT.
W 2026 roku sam schemat pozostaje prosty, ale wynik zależy od rodzaju umowy, wieku, kosztów uzyskania przychodu, PIT-2, innych źródeł dochodu i przekroczenia progu podatkowego. Dlatego jedna tabela „brutto = netto” bez opisania założeń potrafi być bardziej myląca niż pomocna.
Schemat: od brutto do netto krok po kroku
Kwota brutto nie jest kwotą, którą pracodawca przelewa na konto. Jednocześnie nie jest również pełnym kosztem zatrudnienia po stronie firmy. To wartość wynagrodzenia przed potrąceniami finansowanymi przez pracownika.
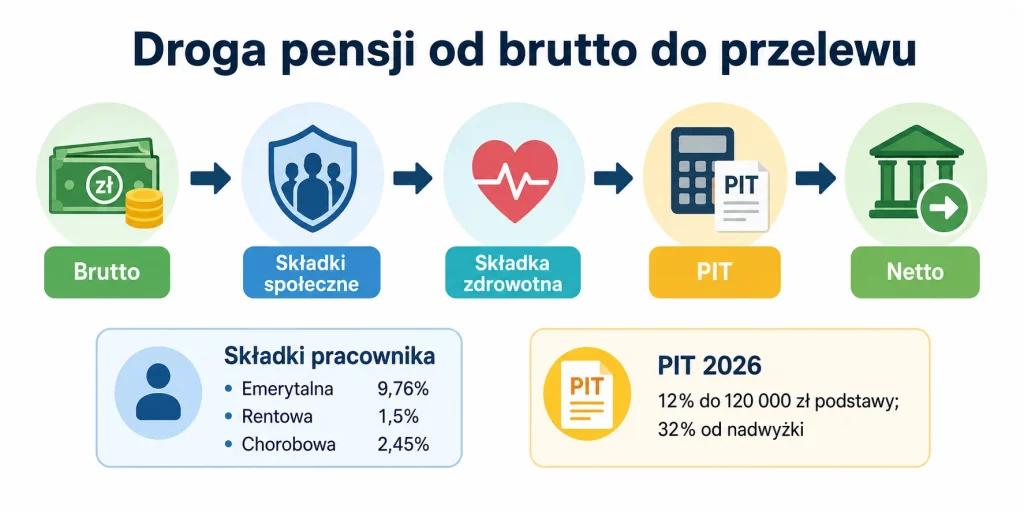
Przy typowej umowie o pracę droga wygląda tak:
- Zaczyna się od wynagrodzenia brutto.
- Odliczane są składki pracownika na ubezpieczenia społeczne.
- Od pomniejszonej kwoty obliczana jest składka zdrowotna.
- Ustalany jest dochód do PIT po uwzględnieniu kosztów uzyskania przychodu.
- Obliczana jest zaliczka na podatek.
- To, co pozostaje, jest wynagrodzeniem netto.
W podstawowym wariancie pracownik finansuje 9,76% składki emerytalnej, 1,5% rentowej oraz 2,45% chorobowej. Łącznie daje to 13,71% podstawy. Składka zdrowotna wynosi 9%, ale jej podstawą przy etacie jest przychód pomniejszony o finansowane przez pracownika składki emerytalną, rentową i chorobową.
Schemat dla 8000 zł brutto wygląda więc w uproszczeniu tak:
8000 zł brutto
− składki społeczne pracownika
= podstawa składki zdrowotnej

podstawa zdrowotna
− składka zdrowotna
− zaliczka PIT
= wynagrodzenie netto
Nie należy od kwoty brutto mechanicznie odejmować 13,71%, później 9%, a następnie 12% podatku od całych 8000 zł. Każda z tych wartości ma inną podstawę obliczenia.
Jeżeli porównywane są oferty z różnymi typami kontraktów, przydaje się również przewodnik po umowie o pracę, zleceniu i B2B. To samo „8000 zł brutto” nie oznacza identycznych potrąceń ani identycznych praw pracownika.
Najczęstszy błąd polega na dodaniu procentów: 13,71% ZUS + 9% zdrowotnej + 12% PIT. Podatek i składka zdrowotna nie są liczone od tej samej kwoty co wszystkie składki społeczne.
Netto jest końcem obliczenia, a nie prostym procentem kwoty brutto.
Składki ZUS i zdrowotna — ile i po co
Pod hasłem składki od wynagrodzenia kryje się kilka różnych ubezpieczeń. Nie wszystkie finansuje wyłącznie pracownik. Pracodawca również opłaca własną część składek ponad kwotę brutto, dlatego całkowity koszt zatrudnienia jest wyższy od wynagrodzenia wpisanego w umowie.
Z punktu widzenia wypłaty pracownika najważniejsze są te trzy składki społeczne:
| Składka finansowana przez pracownika | Stawka | Przy 8000 zł brutto |
|---|---|---|
| emerytalna | 9,76% | 780,80 zł |
| rentowa | 1,50% | 120,00 zł |
| chorobowa | 2,45% | 196,00 zł |
| razem | 13,71% | 1096,80 zł |
Stawki całego ubezpieczenia emerytalnego i rentowego są wyższe, ponieważ część finansuje płatnik. Do wyliczenia pieniędzy „na rękę” interesuje jednak przede wszystkim część potrącana ze środków pracownika.
Po odjęciu 1096,80 zł pozostaje 6903,20 zł. Ta wartość stanowi w zwykłym przypadku podstawę do naliczenia składki zdrowotnej. Dziewięć procent daje 621,29 zł.
Składki nie są jednym podatkiem rozbitym na kilka nazw. Ubezpieczenie emerytalne buduje zapis składkowy związany z przyszłą emeryturą, rentowe dotyczy między innymi świadczeń rentowych, chorobowe wiąże się ze świadczeniami w razie określonej niezdolności do pracy, a zdrowotne finansuje system ochrony zdrowia.
Przy umowie o pracę składka chorobowa jest obowiązkowa. Na typowej umowie zlecenia sytuacja jest inna: przy obowiązkowym podleganiu ubezpieczeniom emerytalnemu i rentowym ubezpieczenie chorobowe jest co do zasady dobrowolne.
Warto też odróżnić brutto od kosztu pracodawcy. Jeśli w ofercie widnieje 8000 zł brutto, firma ponosi jeszcze własne obciążenia składkowe. Nie są one jednak dodatkowo potrącane z tych 8000 zł, dlatego przy obliczaniu wynagrodzenia netto nie należy odejmować ich drugi raz.
Dla osób pracujących w branżach kreatywnych znaczenie formy rozliczenia jest szczególnie duże. Etat, zlecenie, dzieło i działalność często funkcjonują równolegle, co dobrze widać w zestawieniu zawodów związanych z pisaniem.
PIT: kwota wolna, progi
Po składkach przychodzi podatek dochodowy. W 2026 roku skala PIT nadal przewiduje stawkę 12% do 120 000 zł podstawy opodatkowania oraz 32% od nadwyżki ponad ten poziom. Kwota wolna wynosi 30 000 zł, a odpowiadająca jej kwota zmniejszająca podatek to 3600 zł rocznie.
Kluczowe słowo to „podstawa”. Próg 120 000 zł nie oznacza 120 000 zł rocznego wynagrodzenia brutto.
Przy etacie od przychodu odejmuje się między innymi finansowane przez pracownika składki społeczne oraz koszty uzyskania przychodu. Standardowe pracownicze koszty wynoszą w 2026 roku 250 zł miesięcznie przy jednym stosunku pracy, czyli maksymalnie 3000 zł rocznie. W określonych warunkach dla pracownika dojeżdżającego z innej miejscowości miesięczna kwota może wynosić 300 zł.
Jeżeli pracownik złożył właściwe oświadczenie PIT-2 i cała kwota zmniejszająca jest stosowana przez jednego płatnika, miesięczna zaliczka może zostać obniżona o 300 zł. Przy kilku płatnikach kwotę można podzielić, na przykład po 150 zł między dwóch. Suma miesięcznych pomniejszeń nie może przekroczyć 300 zł.
To wyjaśnia, dlaczego dwie osoby z identycznym brutto mogą dostać nieco inną wypłatę.
Jedna z nich ma złożony PIT-2. Druga wykorzystuje kwotę zmniejszającą u innego płatnika. Jeszcze inna stosuje podwyższone koszty pracownicze.
Próg 32% także nie działa jak klif. Po jego przekroczeniu nie całe wynagrodzenie nagle jest opodatkowane stawką 32%. Wyższą stawką objęta jest nadwyżka podstawy ponad 120 000 zł.
Przykład:
Jeżeli roczna podstawa wyniosła 125 000 zł, pierwsze 120 000 zł podlega zasadom pierwszego progu, a stawka 32% dotyczy 5000 zł nadwyżki.
Podwyżka przekraczająca próg podatkowy nadal zwiększa dochód netto. Nie istnieje mechanizm, w którym wejście w drugi próg sprawia, że bardziej opłaca się zarabiać mniej.
Przykład: 6000, 8000 i 12 000 brutto
Poniższe wyliczenia pokazują typowy etat w 2026 roku. Założenia: osoba powyżej 26. roku życia, jeden stosunek pracy, standardowe koszty 250 zł miesięcznie, PIT-2 z pełnym pomniejszeniem 300 zł, brak PPK, brak ulg i innych dochodów.
To istotne, bo bez takich założeń odpowiedź na pytanie ile z brutto na rękę nie ma jednej poprawnej wartości.
6000 zł brutto
Składki społeczne:
- emerytalna: 585,60 zł;
- rentowa: 90 zł;
- chorobowa: 147 zł;
- razem: 822,60 zł.
Podstawa zdrowotna wynosi 5177,40 zł, a składka zdrowotna około 465,97 zł. Po uwzględnieniu kosztów pracowniczych miesięczna podstawa PIT wynosi około 4927 zł, a zaliczka przy powyższych założeniach około 291 zł.
Na konto trafia około 4420,43 zł.
8000 zł brutto
Składki społeczne to 1096,80 zł. Składka zdrowotna wynosi około 621,29 zł, a zaliczka PIT około 498 zł.
Netto: około 5783,91 zł.
12 000 zł brutto
Składki społeczne wynoszą 1645,20 zł, zdrowotna około 931,93 zł. W miesiącu, w którym dochód nadal mieści się w pierwszym progu, zaliczka PIT wynosi około 913 zł, więc przelew to około 8509,87 zł.
Przy stałym wynagrodzeniu 12 000 zł brutto przez cały rok podatkowa podstawa nieznacznie przekracza jednak 120 000 zł. W miesiącu przekroczenia progu część dochodu zostanie opodatkowana według 32%, dlatego wypłata za ten miesiąc będzie niższa; w takim modelowym przypadku około 8260 zł, zależnie od dokładnych zaokrągleń listy płac. Zasada wynika z progresywnej skali PIT obowiązującej w 2026 roku.
| Brutto miesięcznie | Składki społeczne | Zdrowotna | PIT* | Netto* |
|---|---|---|---|---|
| 6000 zł | 822,60 zł | 465,97 zł | 291 zł | 4420,43 zł |
| 8000 zł | 1096,80 zł | 621,29 zł | 498 zł | 5783,91 zł |
| 12 000 zł | 1645,20 zł | 931,93 zł | 913 zł | 8509,87 zł |
* Dla miesiąca rozliczanego w pierwszym progu, przy PIT-2 i pozostałych założeniach opisanych wyżej.
Ta tabela pokazuje też, dlaczego pensja brutto netto nie zachowuje jednej proporcji. Przy wyższych zarobkach zmienia się znaczenie podatku, a po przekroczeniu rocznej podstawy 120 000 zł pojawia się drugi próg.
Etat vs zlecenie vs dzieło — netto z tej samej kwoty
Porównanie tej samej kwoty brutto na różnych umowach pokazuje, dlaczego nie powinno się negocjować wyłącznie liczby bez nazwania formy współpracy.
Dla przykładu można przyjąć 8000 zł brutto miesięcznie oraz osobę powyżej 26 lat, bez innych tytułów ubezpieczeniowych i bez ulg. Dla zlecenia zakładamy obowiązkowe składki emerytalną i rentową, brak dobrowolnego chorobowego oraz standardowe 20% kosztów uzyskania przychodu. Dla dzieła przyjmujemy zwykłe 20% kosztów, a nie autorskie 50%. We wszystkich wariantach zakładamy możliwość zastosowania pełnych 300 zł miesięcznej kwoty zmniejszającej przez jednego płatnika.
Przy zleceniu wykonywanym jako jedyny tytuł do ubezpieczeń zleceniobiorca podlega zasadniczo ubezpieczeniom emerytalnemu, rentowym, wypadkowemu i zdrowotnemu, natomiast chorobowe jest dobrowolne. Umowa o dzieło zawarta z podmiotem innym niż własny pracodawca i niewykonywana na jego rzecz zasadniczo nie stanowi tytułu do ubezpieczeń społecznych ani zdrowotnego.
Dla zlecenia i dzieła standardowe koszty uzyskania przychodu wynoszą 20% i są obliczane według zasad właściwych dla danego przychodu. Płatnik zlecenia lub dzieła może też na podstawie odpowiedniego oświadczenia stosować kwotę zmniejszającą podatek.
| 8000 zł brutto | Etat | Zlecenie* | Dzieło** |
|---|---|---|---|
| składki społeczne pracownika | 1096,80 zł | 900,80 zł | 0 zł |
| składka zdrowotna | 621,29 zł | ok. 638,93 zł | 0 zł |
| orientacyjny PIT | 498 zł | ok. 381 zł | ok. 468 zł |
| orientacyjne netto | 5783,91 zł | ok. 6079,27 zł | ok. 7532 zł |
* Zlecenie jako jedyny tytuł, bez dobrowolnego chorobowego.
** Typowa umowa o dzieło poza własnym pracodawcą, 20% KUP.
To nie jest ranking „najlepszych umów”. Wyższa wypłata netto przy dziele wynika między innymi z braku składek, czyli jednocześnie z braku ochrony ubezpieczeniowej wynikającej z tej umowy. Forma prawna powinna odpowiadać rzeczywistemu charakterowi pracy.
Przy brutto netto umowa zlecenie wynik może zmienić się bardzo mocno również przez status zleceniobiorcy. Uczeń lub student do 26. roku życia co do zasady nie podlega z takiego zlecenia ubezpieczeniom społecznym, a przy spełnieniu warunków ulgi dla młodych przychody ze zlecenia mogą korzystać ze zwolnienia PIT do 85 528 zł rocznie.
Przy umowa o dzieło netto trzeba z kolei uważać na przypadki autorskie. Jeżeli spełnione są ustawowe warunki dotyczące praw autorskich, możliwe mogą być 50-procentowe koszty uzyskania przychodu. Nie wolno jednak zakładać ich automatycznie dla każdego dzieła.
Dlatego podczas negocjacji dobrze podawać pełną informację: „8000 zł brutto na umowie o pracę” albo „8000 zł brutto na zleceniu”. Samą liczbę łatwo źle zinterpretować. Przy ustalaniu widełek pomaga również poradnik jak negocjować wynagrodzenie.
FAQ
Ile wynosi netto z 6000 zł brutto na umowie o pracę?
Przy standardowym etacie, osobie powyżej 26 lat, kosztach pracowniczych 250 zł, PIT-2, bez PPK i dodatkowych ulg jest to około 4420 zł miesięcznie. Konkretna lista płac może się różnić, jeśli pracownik ma inne koszty, ulgę podatkową albo dodatkowe źródło dochodu.
Ile zostaje z 8000 zł brutto?
W opisanym wariancie umowy o pracę około 5784 zł. Na typowym oskładkowanym zleceniu bez dobrowolnego chorobowego wynik może wynosić około 6079 zł, a na zwykłej umowie o dzieło bez ZUS i zdrowotnej około 7532 zł. Porównanie ma sens tylko przy identycznych założeniach podatkowych.
Czy drugi próg podatkowy oznacza 32% od całej pensji?
Nie. W 2026 roku stawka 32% dotyczy nadwyżki podstawy opodatkowania ponad 120 000 zł. Część mieszcząca się w pierwszym progu nie zostaje nagle przeliczona w całości stawką 32%.
Dlaczego kalkulatory brutto-netto pokazują różne wyniki?
Najczęściej przyjmują różne założenia: PIT-2 albo jego brak, uczestnictwo w PPK, wiek pracownika, podwyższone koszty uzyskania, dobrowolne chorobowe przy zleceniu, przekroczenie progu podatkowego czy zastosowanie 50% kosztów autorskich. Przed porównaniem wyników trzeba więc sprawdzić ustawienia, a nie tylko końcową kwotę.
Brutto jest punktem startowym, netto rezultatem kilku osobnych obliczeń. Gdy wiadomo, które składki finansuje pracownik, od czego liczy się zdrowotną i gdzie zaczyna działać PIT, pasek wynagrodzenia przestaje wyglądać jak zestaw przypadkowych potrąceń.