Umowa zlecenie a umowa o dzieło mogą dotyczyć podobnie brzmiących projektów i tej samej kwoty brutto, a mimo to prowadzić do innych składek, zasad rozliczenia i odpowiedzialności wykonawcy. O właściwej kwalifikacji nie decyduje tytuł zapisany na pierwszej stronie dokumentu, lecz rzeczywisty charakter pracy: przy zleceniu liczy się wykonywanie określonych czynności z należytą starannością, przy dziele konkretny i możliwy do zweryfikowania rezultat. Różnica staje się szczególnie istotna przy usługach kreatywnych, szkoleniach, korekcie tekstów i współpracy freelancerskiej.
Sedno różnicy: działanie vs rezultat
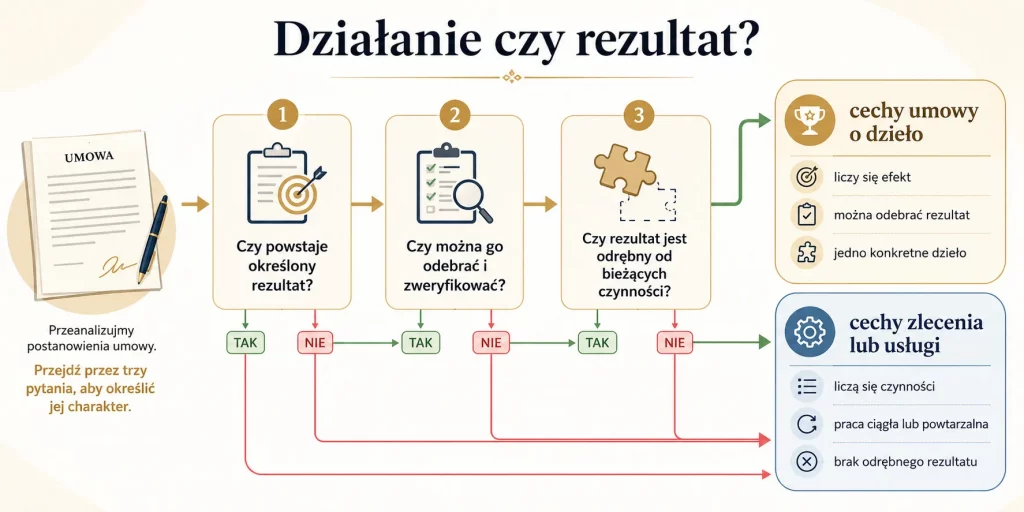
Najprostsza odpowiedź na pytanie czym się różni zlecenie od dzieła mieści się w dwóch słowach: działanie i rezultat. Zlecenie oraz umowy o świadczenie usług oparte na przepisach o zleceniu dotyczą wykonywania określonych czynności z należytą starannością. Umowa o dzieło prowadzi natomiast do powstania indywidualnie określonego rezultatu, który można odebrać i ocenić pod kątem zgodności z umową.
To rozróżnienie jest znacznie ważniejsze niż sposób wypłacania pieniędzy. Sam fakt ustalenia jednej kwoty za projekt nie zmienia regularnej usługi w dzieło. Podobnie rozliczenie godzinowe nie jest jedyną cechą zlecenia. Trzeba spojrzeć na to, do czego wykonawca rzeczywiście się zobowiązuje.
Przy zleceniu przedmiotem może być na przykład regularna moderacja komentarzy przez trzy miesiące, obsługa skrzynki klienta albo prowadzenie cotygodniowych zajęć. Wykonawca realizuje ustalone czynności, ale nie zobowiązuje się do stworzenia jednego samodzielnego produktu końcowego.
Dzieło powinno być możliwe do wyodrębnienia. Może nim być konkretny projekt graficzny, określony tekst, program przygotowany według specyfikacji czy inny rezultat, którego właściwości strony ustaliły przed rozpoczęciem pracy. W orzecznictwie podkreśla się między innymi możliwość poddania rezultatu sprawdzianowi na istnienie wad.
Nie wystarczy wpisać w nagłówku „umowa o dzieło”. Treść zobowiązania i sposób wykonywania pracy muszą rzeczywiście odpowiadać takiej konstrukcji.
Szerszy kontekst różnych sposobów współpracy daje porównanie umowy o pracę, zlecenia, dzieła i B2B. Przy umowach cywilnoprawnych granica między poszczególnymi rozwiązaniami może wyglądać niepozornie na papierze, lecz mieć konkretne skutki finansowe.
| Cecha | Umowa zlecenie | Umowa o dzieło |
|---|---|---|
| Główne zobowiązanie | wykonywanie czynności z należytą starannością | wykonanie oznaczonego rezultatu |
| Charakter | staranne działanie | rezultat |
| Rezultat końcowy | nie musi być samodzielnym dziełem | powinien być określony i weryfikowalny |
| Typowa organizacja | czynności powtarzalne lub usługowe | zamknięty projekt |
| ZUS | zależy od sytuacji zleceniobiorcy | co do zasady brak składek, z wyjątkami |
| Minimalna stawka godzinowa | ma zastosowanie do objętych nią zleceń i usług | nie jest zasadą właściwą dla umowy o dzieło |
| Odpowiedzialność | za należyte wykonywanie zobowiązania | istotne znaczenie ma zgodność dzieła z umową |
Składki i podatki — porównanie
Najbardziej odczuwalna finansowo różnica dotyczy ubezpieczeń. Przy typowym zleceniu zleceniobiorca podlega ubezpieczeniom emerytalnemu, rentowym, wypadkowemu i zdrowotnemu, natomiast ubezpieczenie chorobowe może mieć charakter dobrowolny. Układ może jednak zmienić się przy zbiegu kilku tytułów do ubezpieczeń albo w innych szczególnych sytuacjach.
Istotnym wyjątkiem jest uczeń lub student przed ukończeniem 26 lat wykonujący zlecenie. Co do zasady takie zlecenie nie stanowi wtedy tytułu do wymienionych ubezpieczeń. Inaczej może wyglądać między innymi sytuacja umowy zawartej z własnym pracodawcą.
Składki od umowy zlecenia nie dają więc jednej uniwersalnej odpowiedzi „ile procent zostanie potrącone”. Znaczenie ma status wykonawcy, inne źródła zatrudnienia oraz relacja ze zleceniodawcą. Dlatego porównywanie dwóch ofert wyłącznie na podstawie kwoty brutto może prowadzić do błędnych wniosków.
Samoistna umowa o dzieło co do zasady nie rodzi obowiązku ubezpieczeń społecznych ani zdrowotnego. Ważny wyjątek dotyczy sytuacji, gdy dzieło zawarto z własnym pracodawcą albo praca wykonywana w ramach umowy jest realizowana na rzecz własnego pracodawcy. Wówczas zasady ubezpieczeniowe są inne.
Podatek dochodowy występuje przy obu formach. Przy typowych przychodach z działalności wykonywanej osobiście przepisy przewidują zasadniczo 20-procentowe koszty uzyskania przychodu liczone według odpowiednich zasad, a w określonych sytuacjach można uwzględniać wyższe faktycznie poniesione koszty. Szczególnych warunków wymaga zastosowanie innych preferencji, w tym kosztów związanych z prawami autorskimi.
Umowa o dzieło podatek nie oznacza więc automatycznie jednego stałego procentu pobieranego od całej kwoty brutto. Ostateczne rozliczenie zależy między innymi od podstawy opodatkowania, kosztów uzyskania przychodów oraz pozostałych dochodów podatnika rozliczanych według skali.
| Element | Zlecenie | Dzieło |
|---|---|---|
| PIT | co do zasady tak | co do zasady tak |
| Standardowe KUP przy typowym rozliczeniu | 20% według zasad podatkowych | 20% według zasad podatkowych |
| Ubezpieczenia społeczne | często obowiązkowe, zależnie od sytuacji | co do zasady brak |
| Ubezpieczenie zdrowotne | zwykle przy oskładkowanym zleceniu | co do zasady brak |
| Student do 26 lat | istotny wyjątek od oskładkowania zlecenia | brak składek wynika z charakteru dzieła, z wyjątkami |
| Minimalna stawka godzinowa w 2026 r. | 31,40 zł dla umów objętych przepisami | nie dotyczy na tej samej zasadzie |
W 2026 roku minimalna stawka godzinowa dla zleceń i usług objętych ustawowymi zasadami wynosi 31,40 zł brutto za godzinę. To kolejny element, którego nie można mechanicznie przenosić na dzieło rozliczane za rezultat.
Przykłady: korekta tekstu, szkolenie, artykuł
Teoria staje się znacznie czytelniejsza na konkretnych zadaniach. Ten sam zawód może wykonywać zarówno dzieła, jak i usługi, zależnie od dokładnego przedmiotu współpracy. Nie ma więc reguły „copywriter zawsze dzieło” albo „trener zawsze zlecenie”.
Korekta tekstu
Wyobraźmy sobie korektora, który otrzymuje jedną ukończoną książkę i ma przygotować jej finalną, poprawioną wersję według precyzyjnych parametrów. Taki projekt może posiadać cechy rezultatu: strony określają konkretny materiał wejściowy, zakres opracowania, termin oraz efekt podlegający odbiorowi.
Inaczej wygląda stała obsługa redakcji. Korektor przez sześć miesięcy poprawia wszystkie materiały pojawiające się w systemie, dyżuruje przez określoną liczbę godzin i wykonuje na bieżąco powtarzalne czynności. W takim układzie dużo mocniej widoczne są cechy świadczenia usług.
Szkolenie
Jednorazowe przygotowanie konkretnego autorskiego materiału szkoleniowego może być rozpatrywane inaczej niż samo prowadzenie zajęć. Cykliczne szkolenie kolejnych grup, powtarzanie zajęć i bieżąca praca z uczestnikami mają typowe cechy starannego działania. Orzecznictwo wielokrotnie analizowało takie przypadki, podkreślając, że powtarzalne prowadzenie szkoleń nie staje się automatycznie dziełem tylko dlatego, że strony tak nazwały dokument.
Artykuł
Zamówienie „napisz artykuł o długości 10 000 znaków według przekazanego briefu i dostarcz gotowy tekst do 30 listopada” wskazuje konkretny rezultat. Można sprawdzić, czy powstał tekst odpowiadający ustalonej tematyce, zakresowi oraz pozostałym wymaganiom.
Umowa „przez trzy miesiące wspieraj dział contentu, przygotowując na bieżąco materiały według potrzeb redakcji” opisuje relację inaczej. Tutaj ciężar przesuwa się w stronę ciągłego wykonywania usług.
Dla osób regularnie realizujących podobne projekty przydatny jest także poradnik jak zostać freelancerem w Polsce w 2026 roku, ponieważ przy rosnącej liczbie klientów wybór sposobu rozliczania staje się częścią szerszej organizacji pracy.
Ryzyko przekwalifikowania umowy
Nazwa dokumentu nie zamyka sprawy. Jeżeli strony podpisały „umowę o dzieło”, ale w praktyce wykonawca przez kilka miesięcy realizuje powtarzalne usługi bez jasno określonego, samoistnego rezultatu, charakter współpracy może zostać oceniony inaczej. W 2026 roku Naczelny Sąd Administracyjny ponownie wskazywał przy rozróżnieniu na wagę jednorazowego, samoistnego i weryfikowalnego rezultatu.
Skutek finansowy może być poważniejszy niż zmiana nazwy w dokumentacji. Jeśli współpraca zostanie potraktowana jako podlegająca zasadom właściwym dla usług lub zlecenia, może pojawić się kwestia składek należnych za wcześniejszy okres. To jeden z powodów, dla których „dzieło, bo jest tańsze” jest słabą metodą wyboru umowy.
Ryzyko rośnie, gdy:
- przedmiot umowy opisano bardzo ogólnie;
- wykonawca miesiącami powtarza te same czynności;
- nie da się wskazać momentu powstania dzieła;
- nie określono cech pozwalających odebrać rezultat;
- wynagrodzenie w praktyce odpowiada przede wszystkim czasowi pracy;
- kolejne „dzieła” są identycznymi etapami stałej usługi;
- nie ma możliwości wyodrębnienia efektu niezależnego od bieżącej pracy wykonawcy.
Nie oznacza to, że regularna współpraca automatycznie wyklucza zawieranie kolejnych umów o dzieło. Każdy projekt trzeba jednak oceniać na podstawie rzeczywistego zobowiązania. Freelancer może tworzyć dla tego samego klienta kilka odrębnych rezultatów, ale samo podzielenie ciągłej usługi na miesięczne dokumenty nie zmienia jej charakteru.
Jeśli po przeczytaniu przedmiotu umowy nie da się odpowiedzieć na pytanie „jaki dokładnie rezultat zostanie odebrany?”, nazwanie dokumentu dziełem nie rozwiązuje problemu.
Umowy o dzieło podlegają także obowiązkowi zgłoszenia do ZUS na formularzu RUD w przypadkach objętych tym obowiązkiem. Samo zgłoszenie nie oznacza naliczenia składek; jest elementem rejestracji określonych umów.
Co powinno być w umowie
Dobra umowa nie musi zajmować piętnastu stron, ale powinna ograniczać przestrzeń do późniejszych sporów. Sformułowanie „wykonanie prac marketingowych” mówi bardzo niewiele. Strony powinny wiedzieć, czego dokładnie oczekują, kiedy nastąpi wykonanie i za co zostanie wypłacone wynagrodzenie.
Przy umowie cywilnoprawnej freelancer powinien zwrócić uwagę przede wszystkim na:
- prawidłowe dane obu stron;
- precyzyjnie opisany przedmiot umowy;
- termin albo okres wykonywania zobowiązania;
- wysokość i sposób obliczania wynagrodzenia;
- termin i metodę płatności;
- zasady przekazywania materiałów;
- procedurę odbioru rezultatu, jeśli chodzi o dzieło;
- odpowiedzialność za błędy i niewykonanie zobowiązania;
- warunki wcześniejszego zakończenia współpracy;
- prawa autorskie, jeżeli powstaje utwór chroniony prawem.
Przy zleceniu istotne może być także ustalenie sposobu potwierdzania liczby godzin, szczególnie gdy umowa podlega minimalnej stawce godzinowej. Przy dziele nacisk powinien padać na cechy rezultatu: format pliku, zakres, liczbę elementów, parametry techniczne, kryteria odbioru czy termin dostarczenia.
Precyzyjna umowa jest najbardziej potrzebna nie wtedy, gdy współpraca idzie źle, lecz właśnie wtedy, gdy na początku wszystko wydaje się oczywiste.
Osobnej uwagi wymagają prawa autorskie. Fakt zapłaty za artykuł, grafikę czy projekt nie powinien być utożsamiany automatycznie z dowolnym sposobem korzystania z utworu. W umowie twórczej trzeba świadomie ustalić, czy i w jakim zakresie dochodzi do przeniesienia autorskich praw majątkowych albo udzielenia licencji.
FAQ
Czy umowa o dzieło zawsze oznacza wyższe wynagrodzenie netto?
Nie. Brak typowych składek ZUS przy samoistnej umowie o dzieło może powodować różnicę w kwocie wypłacanej wykonawcy, ale wynik zależy również od podatku, kosztów uzyskania przychodów i indywidualnej sytuacji. Nie można też wybrać dzieła wyłącznie po to, żeby uniknąć składek, jeśli rzeczywisty charakter pracy odpowiada zleceniu.
Czy student do 26 lat płaci składki na umowie zlecenia?
Student lub uczeń przed ukończeniem 26 lat co do zasady nie podlega ubezpieczeniom z typowej umowy zlecenia. Istnieją jednak wyjątki, między innymi związane z pracą na rzecz własnego pracodawcy.
Czy napisanie artykułu może być umową o dzieło?
Może, jeżeli przedmiotem umowy jest konkretnie oznaczony, indywidualny i możliwy do zweryfikowania rezultat. Sam fakt, że ktoś zawodowo pisze teksty, nie przesądza rodzaju umowy. Regularne świadczenie usług redakcyjnych może mieć inny charakter niż stworzenie jednego określonego artykułu.
Kto odpowiada za nieprawidłowe zakwalifikowanie umowy?
Skutki mogą dotyczyć obu stron współpracy, choć zakres obowiązków zależy od konkretnej sytuacji, między innymi od tego, kto jest płatnikiem składek. Przy spornej lub nietypowej relacji warto ocenić faktyczny model wykonywania pracy przed podpisaniem dokumentu, a nie dopiero wtedy, gdy pojawi się kontrola albo konflikt.
Najtańsza na pierwszy rzut oka forma umowy nie zawsze jest właściwa. Wybór powinien zaczynać się od jednego pytania: czy druga strona płaci przede wszystkim za staranne wykonywanie czynności, czy za konkretny rezultat, który da się odebrać i zweryfikować. Dopiero później przychodzi czas na porównywanie podatku, składek i kwoty netto.